
Modificació de les bonificacions a la Seguretat Social per a les entitats esportives sense ànim de lucre
NOTA INFORMATIVA
Modificació de les bonificacions a la Seguretat Social per a les entitats esportives sense ànim de lucre
NOTA INFORMATIVA
Modificació de les bonificacions a la Seguretat Social per a les entitats esportives sense ànim de lucre
Veri*factu: Hisenda preveu ajornar l’adaptació obligatòria dels sistemes de facturació fins a l’octubre de 2028.
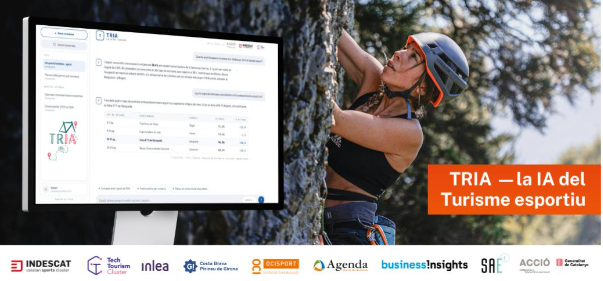
SAEE Consulting ha participat en el projecte pilot TRIA, impulsat per INDESCAT i Tech Tourism Cluster, aportant l’assessorament legal i jurídic necessari per al desenvolupament del projecte.
Introducció El 5 d’octubre de 2026 entra en vigor el Reial decret 723/2026, de 9 de setembre, una norma que introdueix noves obligacions d’informació sobre les condicions laborals amb l’objectiu d’avançar cap a unes relacions laborals més transparents i previsibles. Contactar Què canvia a partir del 5 d’octubre? En l’esport de base és habitual trobar…
Introducció El 9 de juliol de 2026 es va aprovar la Llei 11/2026, de mesures fiscals, financeres, administratives i del sector públic, que introdueix diverses modificacions en el règim de les entitats esportives de Catalunya i en la normativa esportiva. Entre els principals canvis destaquen la supressió del Consell Català de l’Esport, el traspàs de…

Saps tots els impostos que ha de presentar una entitat esportiva? Descobreix què has de presentar aquest mes d’octubrel i evita sancions innecessàries.

Introducció La Llei Orgànica 8/2021 (LOPIVI) té per objecte garantir els drets fonamentals dels nens, nenes i adolescents a la seva integritat física, psíquica, psicològica i moral davant qualsevol forma de violència, establint mesures de protecció integral que inclouen la sensibilització, la prevenció, la detecció precoç, la protecció i la reparació del dany en tots…

Resolución de 30 de març de 2026, de la Presidencia del Consejo Superior de Deportes, por la que se publica el plan formativo de la modalidad deportiva de hockey.

L’increment del salari mínim interprofessional (SMI) per a l’any 2026 ja és una realitat jurídica i econòmica amb impacte directe en la gestió de les entitats esportives.

Les entitats esportives, tot i ser organitzacions amb un grau de bonificació fiscal important respecte d’altres organitzacions, també tenen obligacions fiscals subjectes a un calendari que és de vital importància seguir-lo segons els terminis que estableix l’autoritat competent.